


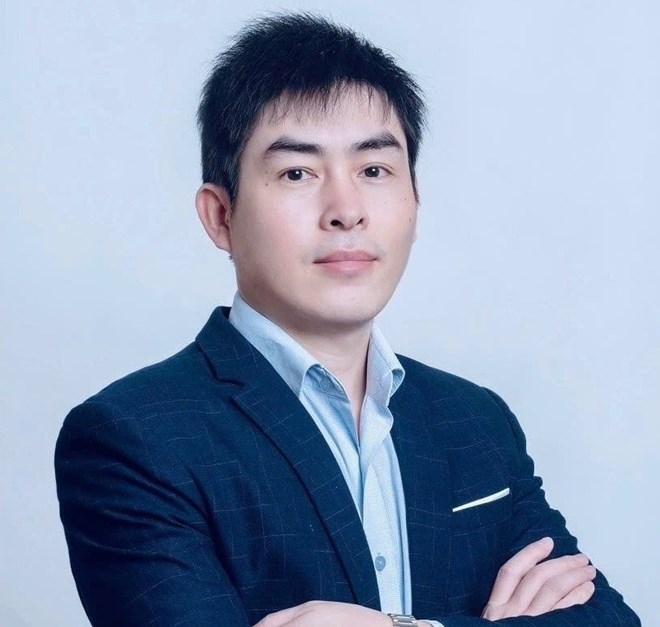
Ông Lê Văn Tuấn, Giám đốc Công ty TNHH Kế toán Thuế Keytas. Ảnh: NVCC
Bộ Tài chính đang lấy ý kiến dự thảo Nghị quyết của Quốc hội về chính sách đặc thù xử lý nợ thuế, nhằm tháo gỡ khó khăn cho người nộp thuế trong quá trình thực hiện Luật Quản lý thuế. Trong đó, Bộ Tài chính đề xuất xóa nợ lệ phí môn bài phát sinh đến hết ngày 31.12.2025 và tiền chậm nộp lệ phí môn bài đối với người nộp thuế đã ngừng hoạt động nhưng chưa đóng mã số thuế (trạng thái 03) hoặc không hoạt động tại địa chỉ đăng ký (trạng thái 06), nếu đáp ứng các điều kiện theo dự thảo.
Dự thảo cũng đề xuất giảm mức phạt chậm nộp hồ sơ khai thuế còn 30%, 50% hoặc 70% mức hiện hành, tùy thời điểm kê khai.
Trao đổi với Báo Lao Động, ông Lê Văn Tuấn - Giám đốc Công ty TNHH Kế toán Thuế Keytas - phân tích tác động của các đề xuất này đối với doanh nghiệp, hộ kinh doanh đã ngừng hoạt động nhưng chưa hoàn tất thủ tục giải thể.
Ông đánh giá thế nào về đề xuất xóa nợ lệ phí môn bài và tiền chậm nộp đối với doanh nghiệp, hộ kinh doanh đã ngừng hoạt động nhưng chưa hoàn tất thủ tục giải thể?
- Ví dụ, một doanh nghiệp ngừng hoạt động từ năm 2007 nhưng chưa giải thể có tổng nghĩa vụ tài chính khoảng 78,27 triệu đồng, gồm 55,27 triệu đồng lệ phí môn bài và tiền chậm nộp, cùng 23 triệu đồng tiền phạt chậm nộp hồ sơ khai thuế.
Nếu đề xuất được thông qua và doanh nghiệp đáp ứng đủ điều kiện, khoản nợ 55,27 triệu đồng có thể được xóa toàn bộ. Tiền phạt chậm nộp hồ sơ khai thuế cũng được giảm theo thời điểm kê khai.
Cụ thể, doanh nghiệp chỉ phải nộp 30% mức phạt hiện hành nếu hoàn tất kê khai từ khi Nghị quyết có hiệu lực đến hết ngày 30.6.2027; mức này tăng lên 50% nếu kê khai từ ngày 1.7 đến 31.12.2027 và 70% từ ngày 1.1 đến 30.6.2028. Như vậy, doanh nghiệp có thể được xóa nợ, giảm phạt từ 62,17 đến 71,37 triệu đồng, tương đương khoảng 79-91% nghĩa vụ tài chính ban đầu. Chính sách khuyến khích doanh nghiệp sớm hoàn tất kê khai để được giảm phạt nhiều hơn, qua đó tháo gỡ khó khăn tài chính và đẩy nhanh thủ tục giải thể.
Theo đánh giá của ông, việc Bộ Tài chính đề xuất giảm mức phạt chậm nộp hồ sơ khai thuế theo từng giai đoạn sẽ tác động như thế nào đến ý thức tuân thủ và trách nhiệm của người nộp thuế?
- Theo quan điểm cá nhân, tôi cho rằng việc không xóa bỏ hoàn toàn mức phạt do chậm nộp hồ sơ khai thuế là một đề xuất hợp lý.
Thứ nhất, người nộp thuế vẫn phải có trách nhiệm đối với thực thể kinh doanh do mình thành lập. Trong đó, việc nộp hồ sơ khai thuế theo quy định là yêu cầu bắt buộc. Nhà nước có thể hỗ trợ bằng cách giảm mức phạt chậm nộp hồ sơ khai thuế, nhưng người nộp thuế cũng cần có trách nhiệm thực hiện phần nghĩa vụ còn lại.
Thứ hai, việc áp dụng mức phạt bằng 30%, 50% hoặc 70% so với quy định hiện hành, tùy thuộc vào thời điểm nộp hồ sơ khai thuế, sẽ tạo động lực để người nộp thuế chủ động hoàn tất các thủ tục càng sớm càng tốt.
Người thực hiện sớm sẽ được hưởng mức giảm lớn hơn. Đây cũng là cách khuyến khích những doanh nghiệp, hộ kinh doanh đã ngừng hoạt động nhanh chóng giải quyết các nghĩa vụ còn tồn đọng.
Qua đó, quá trình làm sạch dữ liệu mã số thuế của ngành thuế có thể được đẩy nhanh, thay vì để tình trạng doanh nghiệp không còn hoạt động thực tế nhưng vẫn tồn tại trên hệ thống kéo dài nhiều năm.
Bên cạnh hỗ trợ tài chính, theo ông, cần giải pháp gì để tháo gỡ vướng mắc, rút ngắn thủ tục giải thể cho doanh nghiệp, hộ kinh doanh đã ngừng hoạt động và giúp người nộp thuế thuận lợi tiếp cận chính sách mới?
- Tôi cho rằng, Bộ Tài chính cần sớm ban hành bộ quy trình hướng dẫn giải thể doanh nghiệp, hộ kinh doanh theo hướng rút gọn, tinh giản nhằm rút ngắn thời gian thực hiện. Về lâu dài, cần tiếp tục đơn giản hóa thủ tục giải thể trên cơ sở ứng dụng công nghệ số và phân tích dữ liệu. Đối với những hồ sơ thuế có mức độ rủi ro thấp, có thể nghiên cứu cơ chế giải quyết nhanh chóng hơn.
Xin trân trọng cảm ơn ông!
